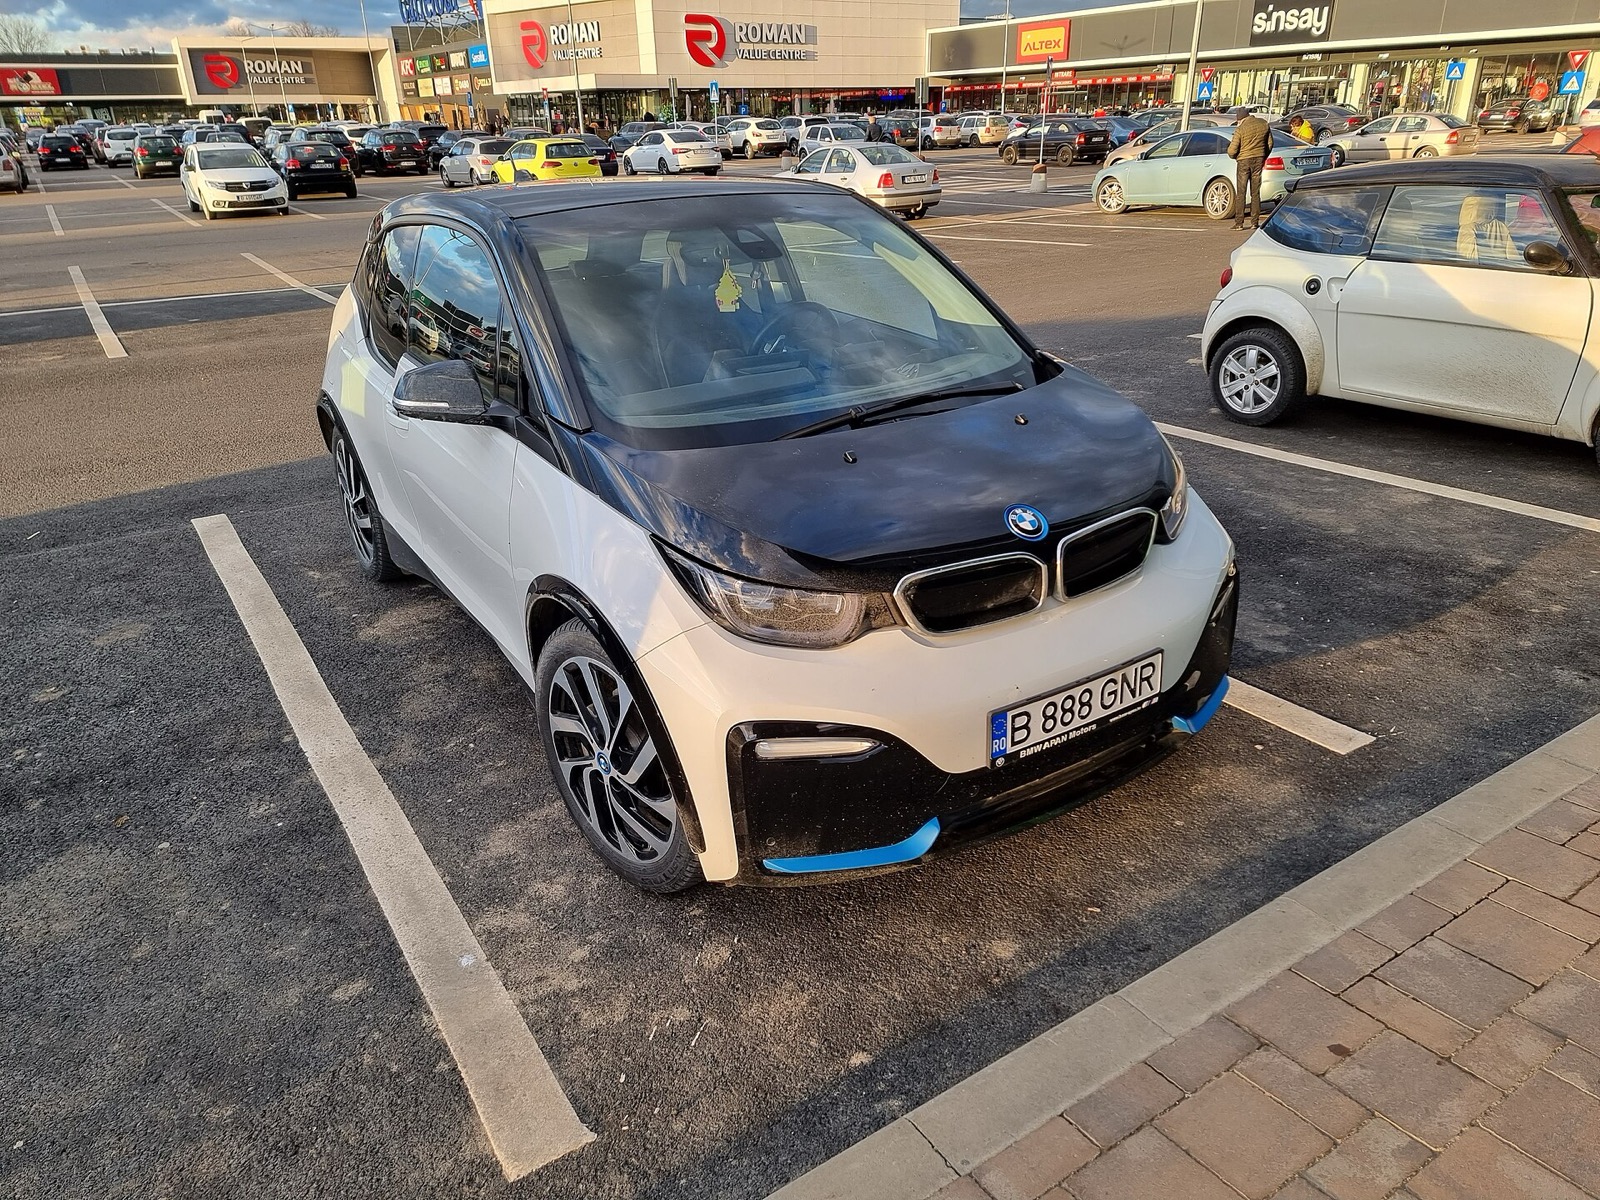
Leasa, låna eller betala kontant
Leasa eller köpa BMW i3?
Inget privatleasingavtal hittat
Samma bil, samma tid, samma miltal. Enda skillnaden är hur du skaffar den och vad det gör med din ekonomi.
De tre sätten
Köpa ny eller lagerbil
Inget exemplar med tillräckligt underlag
Köpa begagnad
2 250 kr/mån
60 Ah 22 kWh (170 hk), 104 900 kr
Billigast av de tre
Billigaste begagnade exemplaret
Privatleasa
Inget privatleasingavtal hittat
Öppna den interaktiva jämförelsen med kassaflöde och egen ränta
Att äga: vad pengarna går till
60 Ah 22 kWh (170 hk) som begagnad köpt kontant.
Köpa kontant
60 Ah 22 kWh (170 hk) · 104 900 kr
| Värdeminskning | 23 216 kr | 645 kr/mån |
|---|---|---|
| Alternativkostnad kapital (2 %) | 5 710 kr | 159 kr/mån |
| Service | 15 000 kr | 417 kr/mån |
| Fordonsskatt | 1 080 kr | 30 kr/mån |
| Försäkring | 24 000 kr | 667 kr/mån |
| Däck | 12 000 kr | 333 kr/mån |
| Totalt över 3 år | 81 006 kr | 2 250 kr/mån |
Ingen privatleasing hittad
Vi har inget aktivt privatleasingerbjudande på BMW i3 i insamlingen just nu. Det betyder inte att inget finns, bara att ingen av våra källor visar ett. Att äga är det enda alternativ vi kan räkna på för den här modellen idag.
Vanliga frågor
- Varför räknar ni med alternativkostnad?
- Därför att den som betalar kontant binder pengar som annars hade kunnat ge avkastning. Utan den posten ser ett kontantköp konstlat billigt ut mot leasing. Vi räknar med två procent per år, vilket går att ändra i utforskaren.
- Vad är haken med privatleasing?
- Du bygger inget värde, du är bunden i avtalstiden, och överskriden körsträcka kostar extra per mil. Konsumentverket påpekar dessutom att privatleasing saknar uttryckligt konsumentskydd i lagstiftningen. I gengäld vet du din månadskostnad exakt och slipper risken i restvärdet.
Mer om BMW i3
Läs vidare
Uppdaterad september 2026.